Exactitude de la facture et valeur opérationnelle
Les factures de blanchisserie sont généralement assez simples. Un prix est convenu au kilogramme, à la pièce ou par type d’article. La blanchisserie enregistre le volume traité, applique le tarif et envoie la facture. Le service financier vérifie l’exactitude des calculs et, si tout est conforme, la facture est approuvée. Il se peut qu’il soit parfaitement exact. Et pourtant, l’hôtel n’est toujours pas informé de la conformité de son paiement. La distinction est importante car il s’agit en réalité de deux questions différentes.
La première question est d’ordre comptable: La blanchisserie a-t-elle facturé le prix convenu pour la quantité traitée? La seconde question est d’ordre opérationnel: Cette quantité aurait-elle dû être traitée dès le départ? Ce n’est pas la même chose. Imaginez un hôtel dont la facture de blanchisserie augmente de 8 % en un an. Chaque facture peut être mathématiquement correcte. Le prix convenu n’a pas changé et chaque kilogramme a été facturé exactement au tarif contractuel. Mais pourquoi le volume a-t-il augmenté?
Comprendre les volumes facturés
Supposons que le taux d’occupation ait augmenté de 8 %, auquel cas il n’y aurait aucun problème. L’hôtel lave peut-être davantage de textiles par chambre occupée. Les taux de rejet et de relavage ont peut-être augmenté. Il se peut que des textiles soit renvoyé inutilement à la blanchisserie suite à une modification des procédures opérationnelles. La composition des textiles est peut-être différente. Ou encore, les volumes facturés ne correspondent peut-être pas aux volumes réellement envoyés par l’hôtel.
La location ne supprime pas le besoin de maîtrise
La facture seule ne nous le dit pas. C’est d’autant plus pertinent dans le cadre des locations. Lorsque la blanchisserie est propriétaire du textile, les hôtels peuvent légitimement supposer que le contrôle détaillé du textile incombe au fournisseur. Mais l’hôtel reste le client qui paie pour le service, et des inefficacités dans la circulation du produit finissent par apparaître quelque part dans la rentabilité de ce service.
Si le traitement des textiles dépasse les besoins, l’hôtel paie un supplément. Si le taux de relavage est excessif, le cycle supplémentaire est à la charge de quelqu’un. Si la rotation des stocks est trop lente, le coût de ce stock additionnel est intégré au modèle commercial. Le fait de ne pas posséder les textiles ne supprime pas l’intérêt de l’hôtel à comprendre ce qui leur arrive. Rien de tout cela ne signifie qu’il faille se méfier de la facture de blanchisserie. En réalité, une meilleure information devrait considérablement apaiser les tensions lors des discussions relatives aux factures.
Utiliser la facture pour comprendre l’exploitation
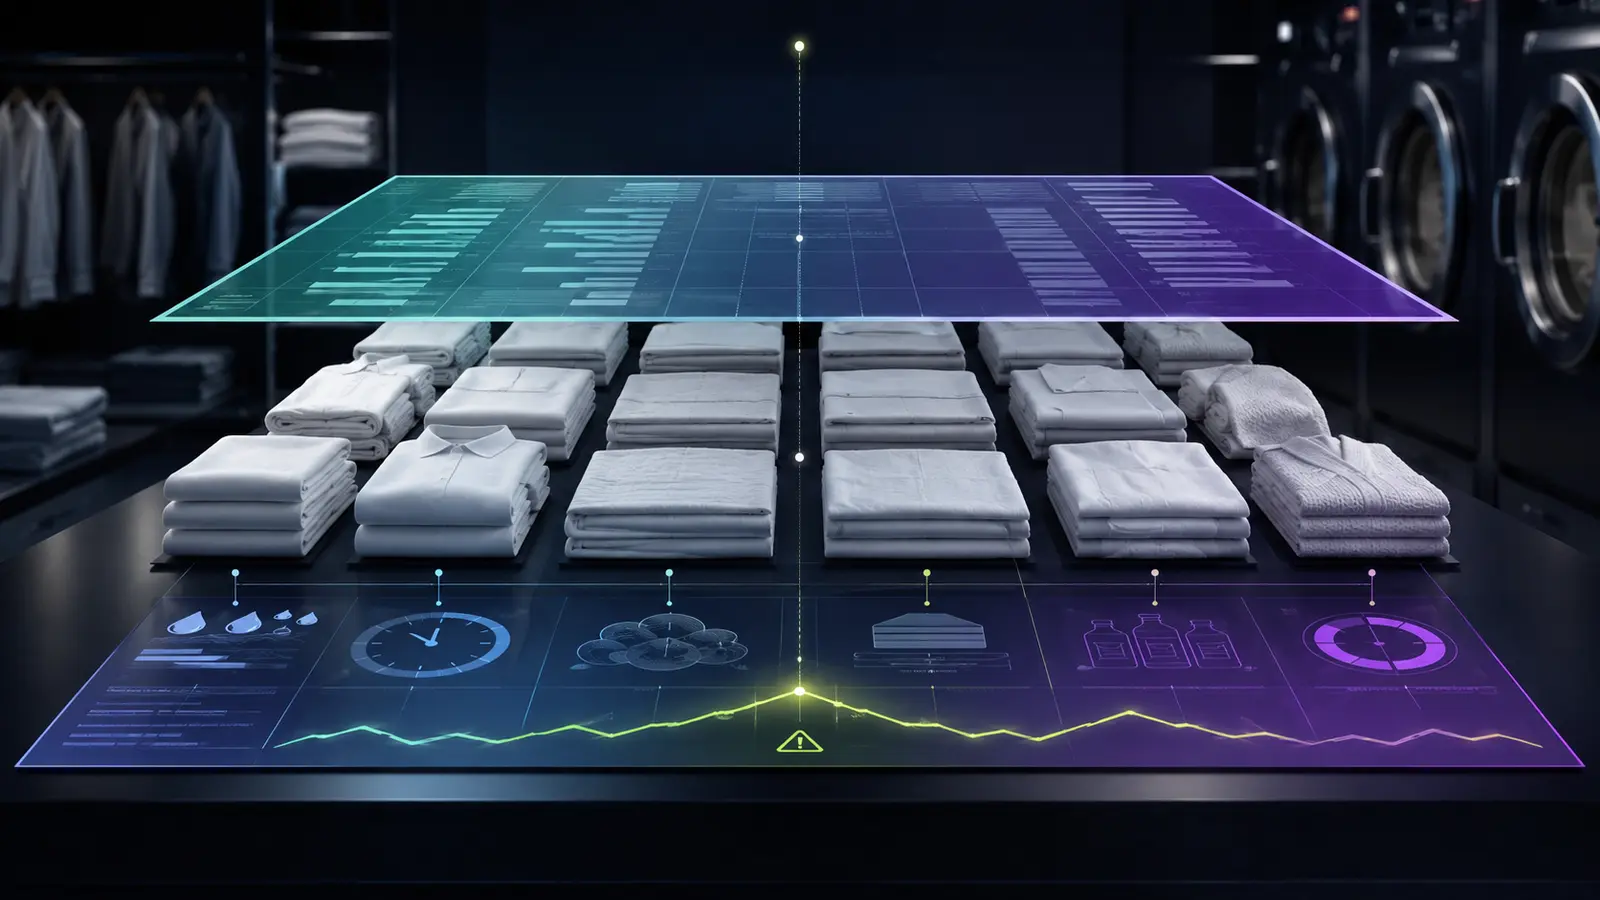
Si l’hôtel et la blanchisserie peuvent visualiser les articles sortis de l’établissement, ceux arrivés à la blanchisserie, ceux retournés propres, ceux refusés et l’évolution des volumes en fonction du taux d’occupation, les échanges mensuels sont grandement facilités. La plupart des factures seront probablement validées sans discussion. Les exceptions deviennent visibles précisément parce que le processus normal est transparent. Et il y a un autre avantage. Le contrôle des factures ne se limite plus à la détection des erreurs de facturation. Cela devient un moyen de comprendre le fonctionnement.
Pourquoi le traitement des serviettes a-t-il augmenté ce mois-ci? Pourquoi les draps sont-ils relavageés plus fréquemment? Pourquoi un établissement utilise-t-il beaucoup plus de textiles par chambre occupée qu’un autre? Pourquoi les coûts de blanchisserie ont-ils augmenté alors que le taux d’occupation est resté stable? Ces questions sont bien plus pertinentes que de vérifier si 1,42 € multiplié par 8 350 kilogrammes donne le bon résultat. Une facture de blanchisserie nous indique le coût du service. Une bonne gestion des textiles devrait également permettre d’expliquer ce coût élevé. Car une facture peut être parfaitement exacte et pourtant révéler un problème opérationnel qu’il convient d’examiner.