Exactitud de la factura y valor operativo
Las facturas de lavandería suelen ser bastante sencillas. Se acuerda un precio por kilogramo, por pieza o por tipo de artículo. La lavandería registra el volumen procesado, aplica la tarifa y envía la factura. El departamento de finanzas comprueba que la multiplicación sea correcta y, si todo coincide, se aprueba la factura. Puede ser perfectamente exacto. Y aún así no le dicen al hotel si está pagando la cantidad correcta.
La distinción es importante porque en realidad son dos cuestiones diferentes. La primera es una cuestión contable: ¿Ha cobrado correctamente la lavandería el precio acordado por la cantidad que afirma haber procesado? La segunda es una cuestión operativa: ¿Debería haberse procesado esa cantidad en primer lugar? No son lo mismo. Imaginemos un hotel cuya factura de lavandería aumenta un 8% en un año. Cada factura puede ser matemáticamente correcta. El precio acordado no ha cambiado y cada kilogramo se ha facturado exactamente a la tarifa contractual. ¿Pero por qué ha aumentado el volumen?
Entender el volumen facturado
Quizás la ocupación aumentó un 8%, en cuyo caso no habría ningún problema. O quizás el hotel esté lavando más textiles por habitación ocupada. Quizás hayan aumentado los niveles de rechazo y re-lavado. Tal vez se estén devolviendo textiles innecesariamente a la lavandería debido a cambios en los procedimientos operativos. Quizás la combinación de textiles sea diferente. O tal vez los volúmenes facturados simplemente no coinciden del todo con lo que el hotel cree haber enviado realmente.
El alquiler no elimina la necesidad de control
La factura por sí sola no nos lo dice. Esto cobra aún más relevancia en los modelos de alquiler. Cuando la lavandería es propietaria de los textiles, los hoteles pueden asumir, comprensiblemente, que el control detallado de los textiles corresponde al proveedor. Pero el hotel sigue siendo el cliente que paga por el servicio, y la circulación ineficiente acaba apareciendo en algún punto de la economía de ese servicio.
Si se procesan más textiles de los necesarios, el hotel paga por un procesamiento adicional. Si las tasas de re-lavado son excesivas, alguien paga por el ciclo adicional. Si una rotación deficiente requiere más existencias circulantes, el costo de ese inventario adicional se incorpora finalmente al modelo comercial. Que el hotel no sea propietario de los textiles no elimina su interés por comprender qué está ocurriendo con ellos. Nada de esto significa que la factura de lavandería deba ser vista con recelo.
De hecho, una mejor información debería reducir considerablemente la confrontación en las discusiones sobre facturas. Si tanto el hotel como la lavandería pueden ver qué salió del establecimiento, qué llegó a la lavandería, qué se devolvió limpio, qué se rechazó y cómo evolucionaron los volúmenes en relación con la ocupación, la conversación mensual se simplifica enormemente. La mayoría de las facturas probablemente se confirmarán sin discusión. Las excepciones se hacen visibles precisamente porque el proceso normal es transparente. Y hay otro beneficio.
Usar la factura para entender la operación
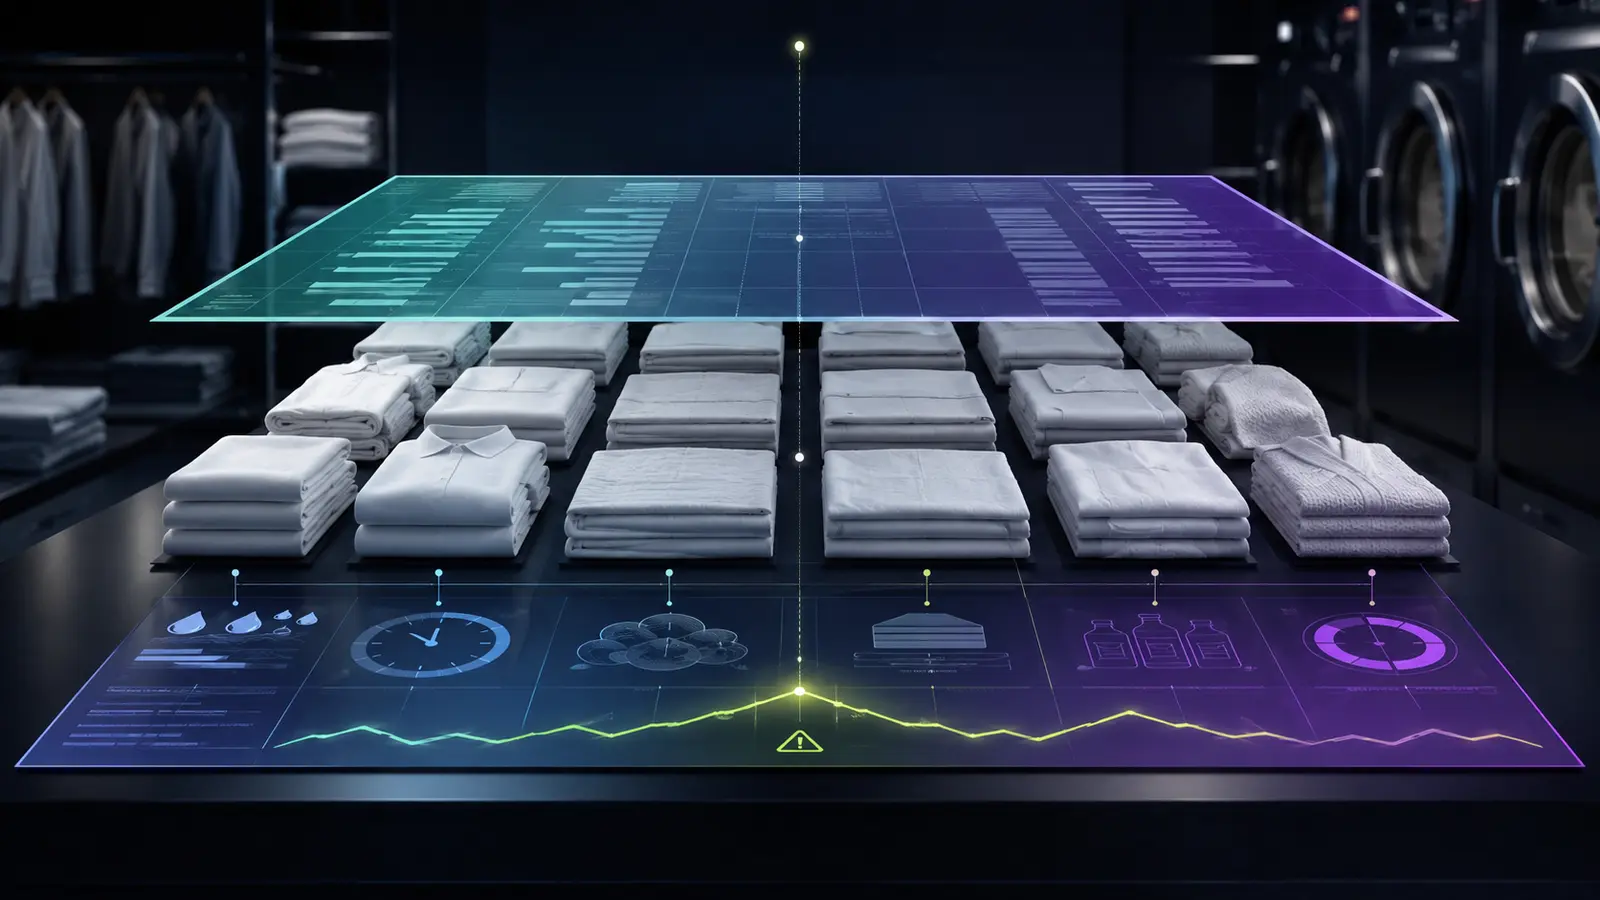
El control de facturas deja de centrarse únicamente en la detección de errores de facturación. Se convierte en una forma de comprender el funcionamiento. ¿Por qué aumentó el procesamiento de toallas este mes? ¿Por qué se lavan las sábanas con más frecuencia? ¿Por qué una propiedad usa considerablemente más textiles por habitación ocupada que otra? ¿Por qué aumentó el costo de lavandería mientras que la ocupación se mantuvo estable?
Esas preguntas son mucho más valiosas que comprobar si 1,42 € multiplicados por 8.350 kilogramos dan como resultado el total correcto. Una factura de lavandería nos indica el coste del servicio. Una buena gestión textil también debería ayudar a explicar por qué costó tanto. Porque una factura puede ser completamente precisa y aun así contener un problema operativo que merece ser investigado.