Para além do serviço de andares
Os TÊXTEIS são geralmente considerados uma responsabilidade da equipa de limpeza. Isso faz todo o sentido operacional. O setor de limpeza consome, distribui, recolhe e é normalmente o primeiro departamento a reparar quando não há o suficiente. Mas, economicamente, o setor têxtil é muito maior do que o da limpeza.
O departamento de compras seleciona e negoceia o preço. O departamento financeiro paga, quer diretamente, quer através de um contrato de aluguer ou de lavandaria. A lavandaria processa. A logística transporta. As operações dependem da sua disponibilidade. As equipas de sustentabilidade preocupam-se cada vez mais com a sua durabilidade e com o que acontece aos têxteis depois. E, no final, o hóspede dorme com a toalha, seca-se com ela e avalia parte da qualidade do hotel através dela.
Um ativo em circulação
Talvez o problema comece pela palavra “consumível”. É consumido um produto de higiene pessoal. Uma vez utilizado, precisa de ser substituído. Com os têxteis é diferente. Uma toalha pode ser comprada uma vez e depois ser transportada centenas de vezes entre o quarto do hóspede, a limpeza, a lavandaria e o armazenamento antes de finalmente chegar ao fim da sua vida útil. Está muito mais próximo de um ativo operacional corrente.
Esta distinção torna-se ainda mais interessante quando os têxteis são alugados. O hotel pode não ser o proprietário do ativo, mas ainda assim consome o serviço por ele prestado. Necessita que a toalha esteja disponível, em condições aceitáveis e no momento certo. E, como já vimos, acaba por pagar a quantidade de stock têxtil necessária para prestar esse serviço. A propriedade muda. A dependência operacional não. Pensar nos têxteis como um ativo corrente também muda as perguntas que vale a pena fazer.
Questões entre departamentos
Um consumível é, essencialmente, uma questão de compra: quanto compramos e quando precisamos de comprar mais? Um ativo corrente levanta questões diferentes. Com que intensidade está a ser utilizado? Quanto tempo permanece fora do hotel? Com que frequência completa o ciclo? Quanto stock é necessário para sustentar esta circulação? Para onde desaparece? Quanto tempo dura? Estamos a substituí-lo porque chegou realmente ao fim da sua vida útil ou porque a gestão ineficiente tornou a substituição necessária?
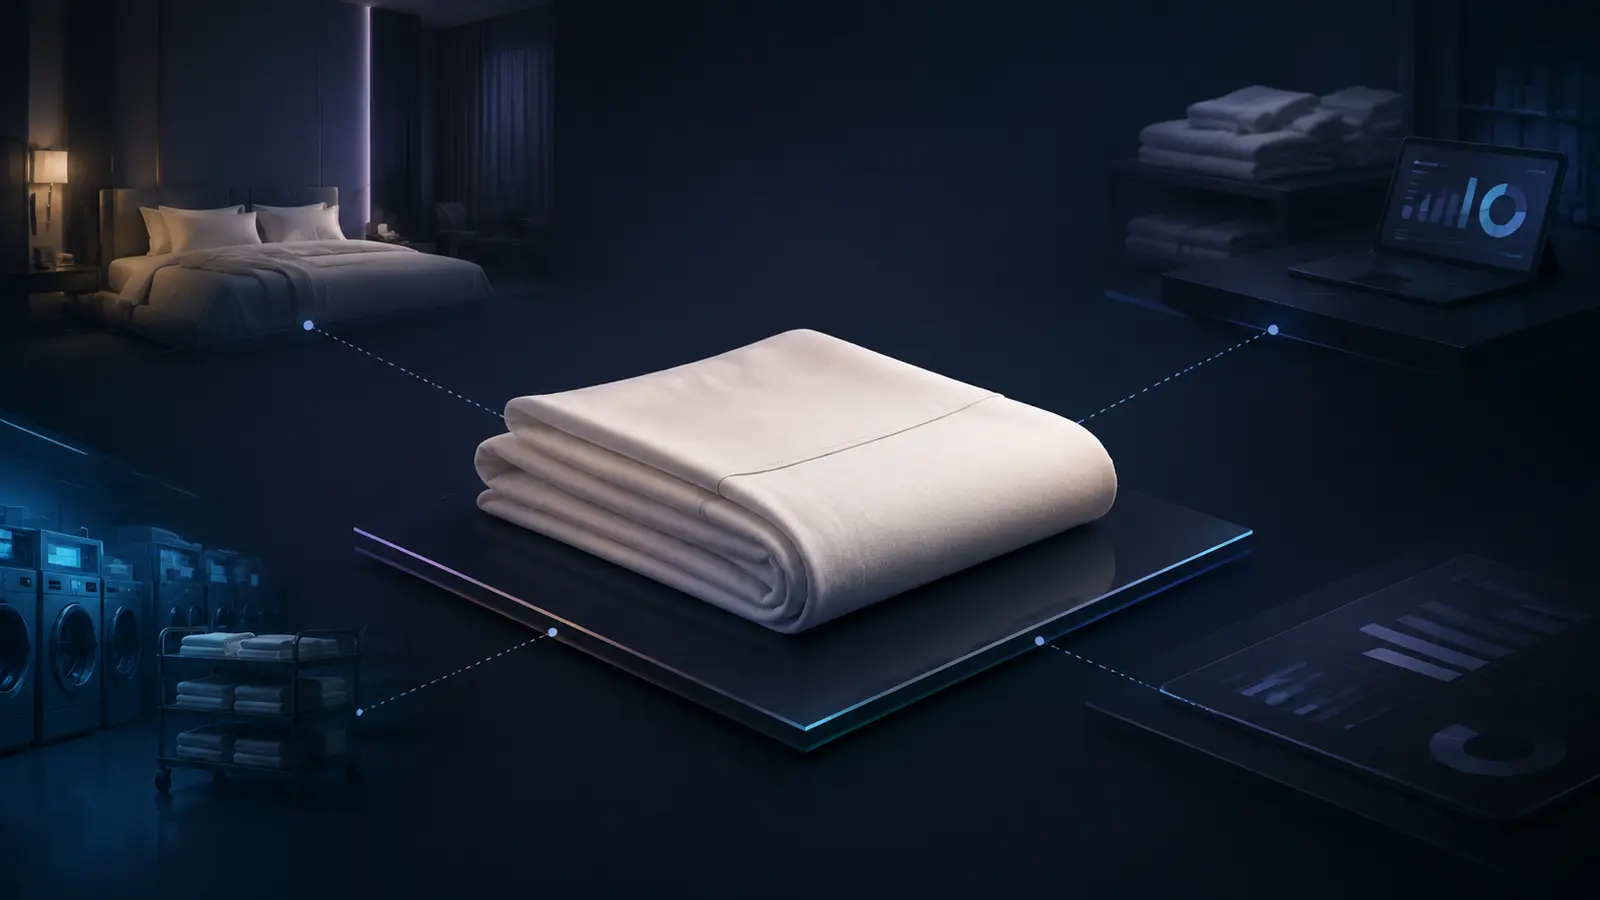
De repente, uma toalha está ligada a Compras, Finanças, Governação, Lavandaria e Sustentabilidade ao mesmo tempo. É também por isso que a responsabilidade pode fragmentar-se. A equipa de limpeza pode observar escassez. O setor de compras observa os pedidos de compra. O setor financeiro observa as faturas. A lavandaria observa os quilogramas ou peças processadas. O setor da sustentabilidade observa o consumo e o desperdício de têxteis. Cada departamento vê uma parte perfeitamente válida do quadro, mas ninguém vê necessariamente o ciclo de vida completo.
Gerir o processo completo
E os problemas que ultrapassam essas fronteiras são difíceis de resolver a partir de dentro de qualquer uma delas. Se o tempo de resposta da lavandaria piorar, a Governação sentirá a sua falta, o Departamento de Compras poderá eventualmente adquirir stock adicional e o Departamento Financeiro pagará a conta. Se os têxteis desaparecerem prematuramente, o Departamento de Sustentabilidade registará um consumo mais elevado, enquanto a causa operacional subjacente poderá permanecer desconhecida. As decisões individuais podem ser perfeitamente razoáveis, enquanto o resultado global é ineficiente.
Talvez, portanto, os têxteis do hotel precisem de ser geridos menos como algo que a equipa de limpeza consome e mais como um processo operacional contínuo. Um processo que começa com a especificação e o fornecimento do tecido, continua por centenas de movimentações e utilizações e termina apenas quando o artigo finalmente sai de circulação. A governação será sempre fundamental para este processo. Mas os têxteis não são simplesmente um produto de limpeza doméstica. E tratá-lo como tal pode ser exatamente a razão pela qual grande parte do seu custo real continua a ser difícil de ser percebido.